Navlunlar ve İkinci El Gemi Fiyatları Yüksek: Bu Süreç Ne Kadar Daha Devam Edecek?
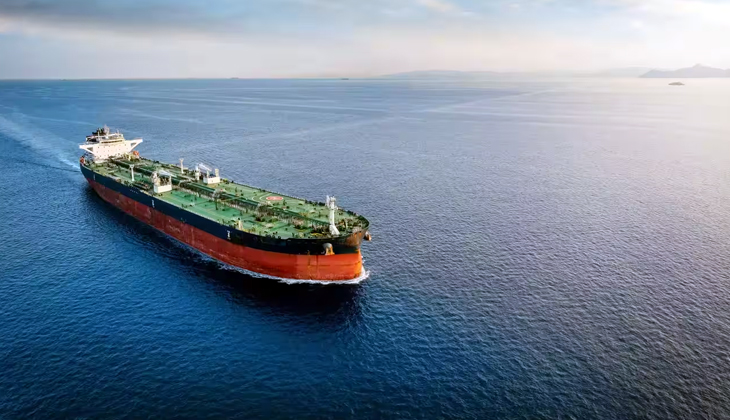
Navlun fiyatları rekor kırıyor, gemi değerleri tarihi seviyelere çıkıyor, armatörler yeni gemi siparişlerine hız kesmeden devam ediyor.
Navlun fiyatları rekor kırıyor, gemi değerleri tarihi seviyelere çıkıyor, armatörler yeni gemi siparişlerine hız kesmeden devam ediyor. Ancak sektörün önünde kritik bir soru var: Denizcilik piyasasındaki yükseliş ne kadar daha sürdürülebilir?
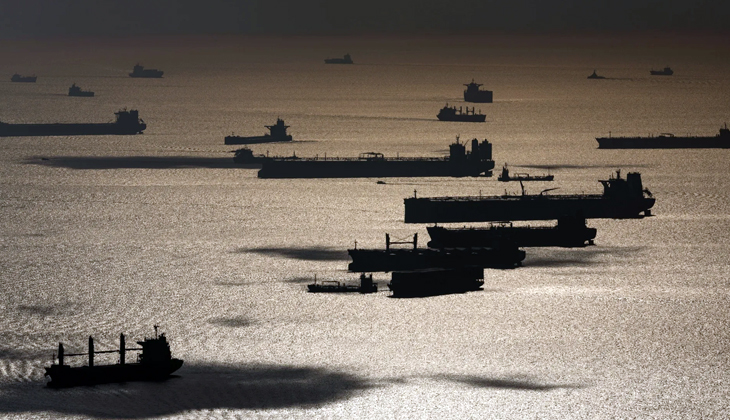
Küresel denizcilik piyasası, farklı segmentlerde üst üste rekorlar kırılan sıra dışı bir dönemden geçiyor. Clarksons Research tarafından hesaplanan ClarkSea Endeksi yeni bir rekora ulaşırken, tanker piyasasında kazançlar yılın başında hayal dahi edilemeyecek seviyelere çıktı. Capesize gemilerinde getiriler güçlü seyrini korurken, konteyner gemilerinde kiralama fiyatları da yüksek seviyelerde kalmaya devam ediyor.
Ancak piyasadaki bu güçlü görünümün altında giderek daha kritik bir soru beliriyor: Bu yükselişin zirvesi görüldü mü, yoksa sektör yeni rekorlara mı hazırlanıyor?
Armatörlerin iştahı zirvede
Piyasanın mevcut havasını en iyi ortaya koyan göstergelerden biri ikinci el gemi fiyatları.
Verilere göre 2009 yapımı Suezmax tanker Karolos 92 milyon dolara, 2010 yapımı Tataki ise 95 milyon dolara el değiştirdi. Yeni bir Suezmax gemisinin gösterge fiyatının yaklaşık 93 milyon dolar olduğu düşünüldüğünde, sektör açısından dikkat çekici bir tablo ortaya çıkıyor.
Başka bir ifadeyle, yatırımcılar artık 17 yaşına yaklaşan gemilere yeni gemi fiyatı ödemekten çekinmiyor.
VLCC piyasasında ise fiyatlar daha da sıra dışı seviyelere ulaşmış durumda. 2011 yapımı Sea Leopard'ın yaklaşık 170 milyon dolara satıldığı bildirilirken, yine 2011 yapımı Seeb ve Samail adlı iki VLCC'nin 160'ar milyon dolara el değiştirdiği belirtiliyor.
ClarkSea Endeksi'nde üst üste dördüncü rekor
Piyasanın gücünü gösteren bir diğer önemli veri ise ClarkSea Endeksi.
Endeks günlük 75.658 dolar seviyesine çıkarak üst üste dördüncü rekorunu kırdı. Üçüncü çeyrekte ortalama günlük kazanç ise 46.384 dolar olarak gerçekleşti. Bu rakam, 2008'in ikinci çeyreğinde kaydedilen 44.222 dolarlık seviyenin de üzerinde.
Bu tablo, kısa vadede denizcilik piyasasında güçlü koşulların devam ettiğini gösteriyor.
Ancak aynı dönemde arz tarafında da önemli bir hareketlilik yaşanıyor.
Bu yıl yaklaşık 71 milyon kompanse gros ton gemi sipariş edildi. Küresel sipariş defteri ise yıllık bazda yaklaşık yüzde 25 artışla 226 milyon cgt'ye ulaştı.
Clarksons, tersane üretiminin gelecek yıl 64 milyon cgt'ye, 2028'de ise 69 milyon cgt'ye yükselmesini bekliyor.
Gemiler hurdaya gitmiyor
Mevcut döngüyü geçmiş dönemlerden ayıran en dikkat çekici unsurlardan biri ise yaşlı gemilerin filodan çıkmaması.
Raporlara göre hurda tersaneleri, önümüzdeki dönemde geri dönüşüme gönderilecek anlamlı miktardaki gemilerin nereden geleceğini belirlemekte zorlanıyor.
Bunun temel nedeni açık: Navlunlar yüksek, ikinci el gemi fiyatları yükseliyor ve yaşlı gemileri işletmek hâlâ oldukça kârlı.
Bu nedenle armatörler gemilerini hurdaya göndermek yerine işletmeye devam ediyor veya yüksek fiyatlardan satıyor.
Konteyner taşımacılığında alarm zilleri çalıyor
Denizcilik sektörünün büyük segmentleri arasında olası bir dönüşün ilk işaretleri konteyner taşımacılığında görülüyor.
BIMCO Baş Denizcilik Analisti Niels Rasmussen, piyasa koşullarının 2026'nın sonlarına doğru zayıflamaya başlayabileceğini öngörüyor.
BIMCO'nun hesaplamalarına göre, 25 yaşına ulaşan tüm konteyner gemileri geri dönüşüme gönderilse dahi filo kapasitesi 2027-2029 döneminde yılda yaklaşık yüzde 9 büyüyebilir.
Buna karşılık gemi talebindeki artışın yılda yalnızca yüzde 3 ila yüzde 5 arasında kalması bekleniyor.
Bu tablo, önümüzdeki yıllarda arz fazlası riskini artırıyor.
Süveyş'e dönüş kapasiteyi artırabilir
Konteyner piyasasındaki bir diğer kritik unsur ise gemilerin Süveyş Kanalı'na dönüşü.
Rasmussen'e göre Ümit Burnu rotasından Kızıldeniz rotasına tam dönüş gerçekleşirse mevcut konteyner gemisi talebinin yaklaşık yüzde 10'u ortadan kalkabilir.
Linerlytica verilerine göre mayıs ayından bu yana 140'tan fazla gemi, toplam 2 milyon TEU'nun üzerinde kapasiteyle Süveyş Kanalı'ndan geçti.
Öte yandan sektörde yaklaşık 15,6 milyon TEU'luk rekor bir konteyner gemisi sipariş defteri bulunuyor.
Bu nedenle önümüzdeki dönemde yeni gemi teslimatları ile talep arasındaki dengenin piyasadaki fiyatlamalar açısından belirleyici olması bekleniyor.
Kuru yükte tablo daha dengeli
Kuru yük piyasası ise konteyner ve tanker piyasalarına kıyasla daha dengeli bir görünüm sergiliyor.
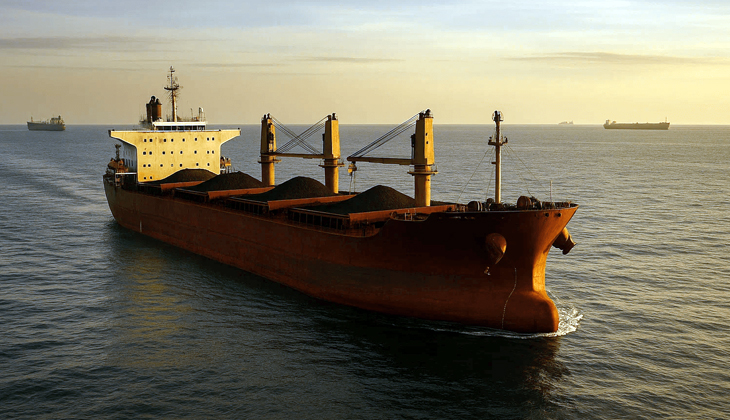
Özellikle capesize segmentinde güçlü bir yıl geçirilirken, piyasanın arkasındaki temel desteğin yalnızca jeopolitik krizlerden kaynaklanmadığı görülüyor.
Gine ihracatındaki artış, Çin'in güçlü ithalat talebi ve Atlantik'ten Asya'ya artan ticaret, taşınan mesafelerin uzamasına ve dolayısıyla ton-mil talebinin yükselmesine katkı sağlıyor.
Maritime Strategies International (MSI), kuru yük ticaretinin gelecek yıl yaklaşık yüzde 2, gemi talebinin ise yaklaşık yüzde 3,7 artmasını bekliyor. Etkin filo arzının da yaklaşık yüzde 4 yükselmesi öngörülüyor.
MSI Direktörü Will Fray'e göre koşullar 2027'de güçlü kalacak, ancak piyasa dengesi sınırlı ölçüde yumuşamaya başlayacak.
Tanker piyasası tüm hesapları bozuyor
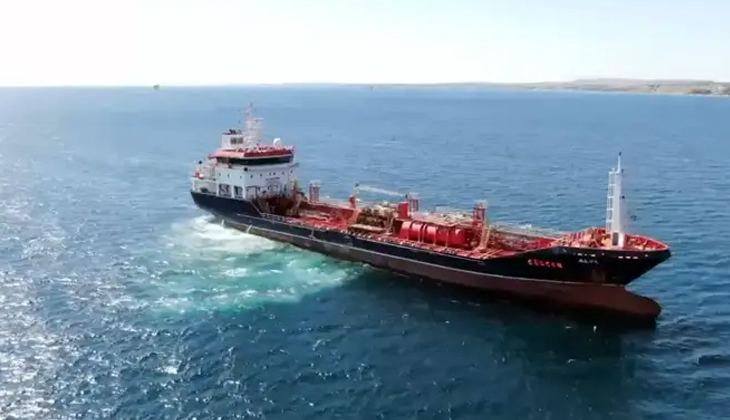
Denizcilik piyasasının en sıra dışı segmenti ise tankerler.
Tanker navlunları, geleneksel piyasa göstergelerinin çok ötesine geçmiş durumda.
Affinity verilerine göre 2000 yılından bu yana Suezmax tankerlerinde ortalama spot kazanç günlük yaklaşık 35 bin dolar seviyesinde bulunuyor. Ancak geçen hafta TD20 göstergesi tek bir seansta 150 bin dolar yükselerek 500 bin doların üzerine çıktı.
VLCC'lerde ise bazı gösterge rotalarda günlük kazançlar 1 milyon doların üzerine çıktı.
Clarksons'ın üçüncü çeyrek verileri de tabloyu ortaya koyuyor:
VLCC: günlük 277.995 dolar
Suezmax: günlük 228.262 dolar
Aframax: günlük 119.189 dolar
Hürmüz krizi tanker piyasasını altüst etti
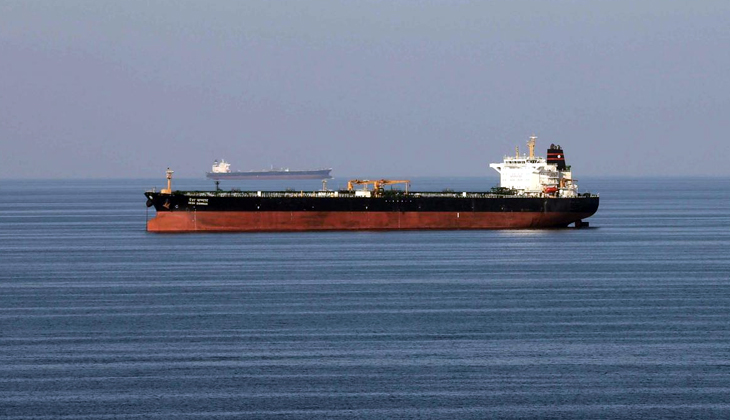
Tanker piyasasındaki olağanüstü seviyelerin arkasındaki en önemli faktörlerden biri Hürmüz Boğazı'ndaki kriz.
Petrol akışları toparlanmış olsa da petrolün taşınma şekli savaş öncesindeki piyasa koşullarından tamamen farklı bir yapıya dönüştü.
Gemiden gemiye transferler, savaş riski nedeniyle getirilen kısıtlamalar, daha uzun rotalar ve verimsiz operasyon modelleri tanker kapasitesinin önemli bir bölümünü etkin biçimde piyasadan çekiyor.
Bunun sonucunda navlun maliyetleri de petrolün nihai maliyeti üzerinde ciddi bir etki yaratmaya başladı.
Yılın başında Orta Doğu'dan Asya'ya VLCC ile ham petrol taşımanın maliyeti varil başına yaklaşık 1,73 dolar, yani teslim maliyetinin yaklaşık yüzde 3'üydü.
Bugün ise VLCC navlunlarının günlük yaklaşık 1,3 milyon dolara ulaşmasıyla taşıma maliyeti varil başına yaklaşık 33 dolara, yani teslim maliyetinin yaklaşık yüzde 27'sine yükselmiş durumda.
Tankerlerde arz riski büyüyor
Navlun piyasası ne kadar güçlü olursa olsun, tankerlerde arz tarafındaki büyüme artık göz ardı edilemeyecek seviyede.
Tanker sipariş defteri mevcut filonun yaklaşık yüzde 27'sine ulaştı. Bu oran VLCC'lerde yüzde 37, Suezmax'larda ise yüzde 32 seviyesinde.
BIMCO, ham petrol tanker kapasitesinin on yılın sonuna kadar yüzde 26 artabileceğini öngörüyor.
Normal şartlarda yaşlı gemilerin hurdaya ayrılması bu kapasite artışının bir bölümünü dengeleyebilirdi. Ancak yüksek navlunlar ve yaptırımlara tabi ticaretlerde çalışan gemiler nedeniyle geri dönüşüm faaliyetleri oldukça sınırlı kalıyor.
Denizcilik piyasasında zirve gerçekten yakın mı?
Mevcut göstergeler, sektörün tamamı için tek bir zirve noktası olmadığını ortaya koyuyor.
Konteyner taşımacılığı, artan gemi teslimatları, yavaşlayan talep büyümesi ve Süveyş Kanalı'na dönüş nedeniyle olası bir piyasa dönüşüne en yakın segment olarak öne çıkıyor.
Kuru yük daha dengeli bir görünüm sergiliyor ve sert bir düşüşten ziyade kontrollü bir yumuşama ihtimali daha yüksek görünüyor.
Ham petrol tankerleri ise şimdilik sektörün en büyük bilinmezi.
Hürmüz Boğazı'ndaki gelişmeler gemileri verimsiz ticaret modellerinde tutmaya devam ettiği sürece tanker sahipleri olağanüstü kazançlar elde etmeyi sürdürebilir. Ancak bu yüksek kazançlar ne kadar uzun sürerse, armatörlerin yeni gemi siparişlerine yönelmesiyle arz tarafındaki baskı da o kadar büyüyecek.
Piyasanın kaderini arz belirleyecek
Denizcilik sektörü son yıllarda Covid-19, Ukrayna savaşı, Kızıldeniz krizi ve Hürmüz'deki gelişmeler gibi armatörlerin önceden öngöremeyeceği krizlerle defalarca desteklendi.
Her kriz, etkin gemi arzını tersanelerin yeni kapasite yaratabileceğinden daha hızlı biçimde piyasadan çekti.
Armatörlerin tepkisi ise değişmedi: Gemi aldılar, yeni gemiler sipariş ettiler ve yaşlı gemileri hurdaya göndermediler.
Bu nedenle bugün asıl soru, denizcilik piyasasının zirveye ulaşıp ulaşmadığından çok, mevcut olağanüstü navlun seviyelerinin yeni gemi arzını ne kadar hızlı piyasaya taşıyacağı.
Kısacası, denizcilik piyasasında henüz zirveden dönüş sinyali net değil. Ancak rekor navlunların yarattığı dev sipariş dalgası, önümüzdeki yılların en büyük riskini şimdiden hazırlıyor.
TÜRK DENİZ MEDYA

0 Yorum